
Six millions de mètres carrés de bureaux vides en Île-de-France. Des filières productives décarbonées qui cherchent des murs et n'en trouvent pas. Entre les deux, des financeurs, fonds à impact compris, qui peinent à trouver leur modèle. La renaissance d'un immobilier productif dans nos métropoles ne viendra pas d'un nouveau produit financier de plus : elle suppose peut-être de changer les règles du jeu de l'investissement lui-même.
Hier, j'intervenais au Club Ville Hybride-Grand Paris sur le thème "investisseurs spécialisés à impact : le chaînon manquant du Grand Paris ?". Cet article suite la trame de mon intervention.
On parle beaucoup de « ville productive ». Le mot est devenu un horizon commun aux urbanistes, aux élus et aux promoteurs. Il désigne une ville qui ne se contente plus de loger, de consommer et de tertiariser, mais qui fabrique, répare, transforme, soigne et recycle.
Les filières qui portent ce projet existent. Santé et biotech, économie circulaire et réemploi, économie sociale et solidaire, logistique urbaine décarbonée, énergies renouvelables locales, artisanat de production : elles émergent partout dans le Grand Paris. Elles ont des besoins immobiliers précis — hauteurs sous plafond, accès poids lourds, ateliers mutualisés, zones de stockage, laboratoires.
Mais au moment où elles émergent, elles n'ont pas les moyens d'accéder aux produits immobiliers classiques. Les investisseurs traditionnels privilégient des secteurs constitués et des modèles qui maximisent les surfaces commercialisées pour un nombre limité d'utilisateurs. Entre les deux, une génération d'investisseurs dits « à impact » promet de combler le vide.
La question que pose cet article est simple : les financeurs et les fonds à impact sont-ils alignés avec les besoins d'un secteur productif décarboné ? Ma réponse, à ce jour, est non. Pas encore. Et les raisons de ce désalignement sont moins conjoncturelles que structurelles : elles tiennent aux paradigmes mêmes de l'investissement.
D'où je parle
Ce texte n'a pas de valeur statistique. Il s'appuie sur un retour « sensible », celui d'un entrepreneur qui a traversé plusieurs levées de fonds depuis 2014 — Cabinity, Sobre, Cycle Up, et aujourd'hui Mardi — auprès de fonds de corporate venture, d'institutionnels et d'investisseurs à impact. Des échecs, des succès, des sujets en cours. Il s'appuie aussi sur vingt ans passés dans la qualité environnementale du bâtiment, et sur mon travail de prospective chez Enia architectes. C'est depuis cette double position, celle de celui qui cherche des financements pour entreprendre et de celui qui conçoit des lieux et accompagne des territoires, que je voudrais regarder le problème.
Le paradoxe francilien : des mètres carrés sans usage, des usages sans mètres carrés
Fin 2025, l'Île-de-France comptait environ 6 millions de m² de bureaux vacants selon Immostat. Le taux de vacance moyen dépasse 10 %. Il atteint des pointes autour de 30 % en périphérie de La Défense et en première couronne nord.
Ce chiffre dit d'abord une chose : le produit standard décroche. Pendant des décennies, la création de valeur immobilière a reposé sur une équation simple — maximiser les surfaces commercialisables, les louer à un petit nombre d'utilisateurs solvables, sur des baux longs. Cette équation ne rapporte plus comme avant. Télétravail, flex-office, hausse des taux, obsolescence réglementaire des bâtiments : le bureau générique est entré dans une crise durable.
Pendant ce temps, les entreprises productives peinent à se loger en zone dense. Elles sont repoussées en grande couronne, loin de leurs clients, de leurs salariés et de leurs gisements de matière. Pour un acteur du réemploi, la distance au chantier est un coût carbone et un coût économique. Pour une biotech, la proximité des hôpitaux et des laboratoires est une condition d'existence.
Le paradoxe est donc spatial autant qu'économique. L'immobilier « vacant » correspond-il au besoin « productif » ? Pas toujours, et pas sans transformation. Mais la question mérite d'être posée sérieusement, parce que ce stock disponible est une chance. Une chance pour les filières émergentes, qui trouveraient des murs en zone dense. Une chance aussi pour les propriétaires, qui pourraient réoccuper des espaces qui ne produisent aujourd'hui que des charges.
Repenser les usages n'est pas seulement le sens de l'histoire. C'est devenu une question de rendement, mais cela pose la question de la « valeur » de ces actifs.
La grande dissociation : le business et les murs
Existe-t-il vraiment des investisseurs à impact dans l'immobilier ? La réponse honnête est : très peu, au sens strict.
Les investisseurs à impact agissent dans les business qui gravitent autour de l'immobilier — plateformes, services, logiciels de performance énergétique, marketplaces de matériaux de réemploi. Ils n'agissent presque jamais dans les actifs immobiliers en tant que tels. Il y a là une dissociation fondamentale, que l'on peut résumer ainsi :
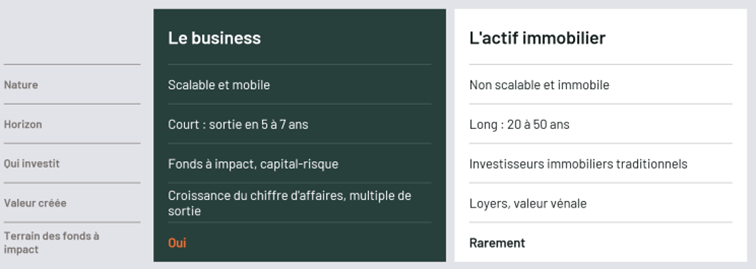
Cette frontière n'est pas anodine. Elle signifie que l'activité productive et le lieu qui l'accueille relèvent de deux mondes financiers qui ne se parlent pas. L'un cherche la vitesse, l'autre la sécurité. Aucun des deux ne finance la rencontre entre une entreprise productive et son territoire.
Il faut aussi dissiper un malentendu. Les investisseurs de l'impact n'ont pas vocation à supporter les « pertes » des investisseurs immobiliers traditionnels. Le stock vacant n'est pas un actif à impact du seul fait qu'il serait réoccupé par une activité vertueuse. Si la vacance a détruit de la valeur, ce n'est pas aux fonds à impact d'en éponger la facture.
La question devient alors : qui finance le passage ? Qui porte le risque de transformer un plateau de bureaux obsolète en atelier mutualisé, en laboratoire partagé, en hôtel d'activités ?
Le trou dans la raquette : la zone des 2 à 25 M€
Le deuxième désalignement tient à la taille des tickets. Le capital-investissement français s'organise en trois étages (en réalité un peu plus : pre-seed, seed, serie A, serie B, ….). C'est celui du milieu qui manque cruellement à l'économie productive.
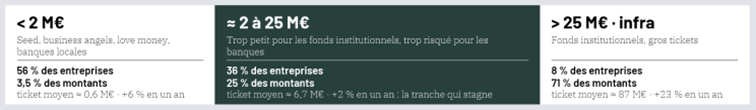
La lecture est sans appel. Les gros tickets captent 71 % des montants et progressent de 23 % en un an. La tranche intermédiaire stagne : sa part dans les montants recule de 28,5 % à 25 %. ONINO, qui observe les émetteurs immobiliers européens, situe le même trou entre 2 et 20 M€.
Or cette zone grise est précisément celle de l'immobilier productif. Un hôtel d'activités, une halle de réemploi, un pôle artisanal, la reconversion d'un immeuble de bureaux en ateliers : ce sont des opérations de 3 à 30 M€. Trop grosses pour le financement d'amorçage, trop petites et trop atypiques pour un fonds institutionnel dont le ticket minimum dépasse souvent 25 M€ et qui vise 15 à 20 % de TRI sur ses stratégies value-add.
Mon expérience d'entrepreneur le confirme : au milieu du spectre, tout devient beaucoup plus difficile. Les financements se concentrent aux deux extrémités, là où les modèles sont soit légers et spéculatifs, soit massifs et standardisés. Ils désertent le cœur de l'économie réelle et du secteur à impact.
15 % ou rien : une grille de rentabilité qui exclut l'économie réelle
Le troisième désalignement est le plus brutal. En dix ans, les attentes des investisseurs se sont durcies. Il y a dix ans, on attendait un TRI de 7 % et un point mort à 3 ou 5 ans. Aujourd'hui, on attend 15 % et un point mort en moins de 2 ans.
Confrontons cette exigence à la réalité des secteurs. Sur dix-huit secteurs passés en revue, deux sur trois restent sous les 15 % de rentabilité des fonds propres attendus.
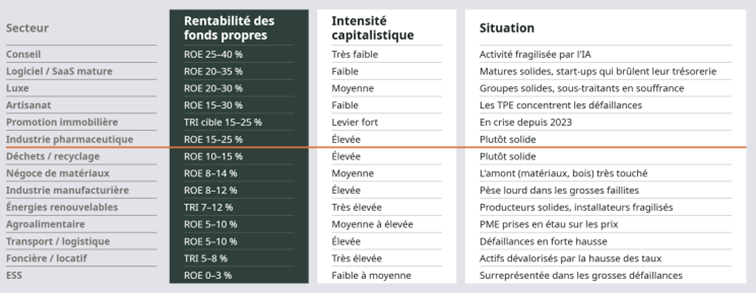
Le constat est vertigineux. Les secteurs qui franchissent la barre sont ceux du conseil, du logiciel, du luxe, de la pharmacie : peu capitalistiques ou très concentrés. Ceux qui portent la transition matérielle — recyclage, matériaux, industrie, énergies renouvelables, logistique, agroalimentaire, ESS — sont tous en dessous.
Autrement dit, la grille de lecture dominante de l'investissement exclut mécaniquement l'essentiel de l'économie productive décarbonée. Ce n'est pas que ces activités soient mal gérées. C'est que leur économie, intensive en capital, en matière et en travail, ne peut pas produire les rendements d'une entreprise de logiciel. Leur demander 15 % en moins de deux ans, c'est leur demander de ne pas exister.
Reste les externalités. Elles sont appréciées, « mesurées », valorisées dans les rapports extra-financiers. Mais elles ne sont pas prises en compte dans le business plan. Les tonnes de CO₂ évitées, les déchets détournés, les emplois locaux créés n'entrent pas dans le calcul du TRI. Elles décorent la thèse d'investissement sans jamais la fonder tout à fait.
Bingo, FOMO et gloutonnerie : quand les financeurs suivent la tendance
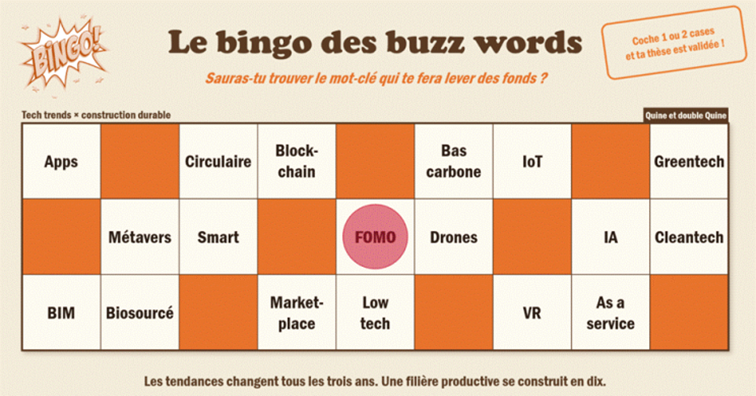
Il y a un jeu que tout entrepreneur connaît sans l'avoir jamais nommé : le bingo de la levée de fonds. Sauras-tu trouver le mot-clé qui te fera lever ?
Côté technologie, les grilles se sont succédé : apps, BIM, IoT, réalité virtuelle et métavers, blockchain, marketplace, et aujourd'hui l'IA. Côté construction durable, la mécanique est identique : circulaire, biosourcé, bas carbone, smart, low-tech, clean-tech, green-tech, as a service, drones... Au centre de chaque grille, la même case : FOMO, la peur de rater la vague.
L'investisseur doit cocher une ou deux cases dans sa thèse d'investissement. Ce n'est pas un défaut moral, c'est un mécanisme de marché : chacun ajuste son comportement sur celui des autres. Mais le rythme d'évolution de ces tendances n'a rien à voir avec celui de la mise en place des filières productives. Une méga-tendance dure trois ans. Structurer une filière de réemploi des matériaux, avec ses gisements, sa logistique, ses assurances, ses normes et ses lieux, en demande dix.
Le vocabulaire qui disqualifie
Le lexique de l'investisseur révèle ce décalage. Quatre mots structurent les comités :
- Scalabilité — mais une activité productive est ancrée dans un lieu, un bassin d'emploi, un gisement de matière ;
- Pivoter — mais on ne pivote pas un atelier équipé et une équipe formée comme on pivote une application ;
- Time to market — mais le temps d'une filière est celui des normes, des assurances et des habitudes ;
- Break even — mais le point mort d'une activité capitalistique se compte en années, pas en trimestres.
Même les investisseurs dits « de long terme » n'échappent pas à cette logique. Bpifrance ou la Caisse des Dépôts se disent différents. Mais ils conditionnent souvent leur participation à la présence d'autres investisseurs « marché ». Ils participent ainsi, malgré eux, du comportement moutonnier.
Je m’interroge sur une opposition qui structure l'avenir industriel : les « giga » factories, concentrées, massives, capables d'absorber de gros tickets, contre des « méta » factories, réseaux d'unités plus petites, distribuées dans les territoires. Les premières parlent la langue des grands fonds. Les secondes parlent celle de l'écologie territoriale. Et c'est toute la question des péréquations territoriales qui se joue là. Il n’est pas question ici d’opposer les échelles dans un excès de simplification, mais la soutenabilité des giga-installation se pose, dans sur le plan écologique que celui des équilibres territoriaux.
Un secteur glouton
L'accès aux financements est une compétition, et cette compétition a un vainqueur écrasant. Selon l'OCDE, les entreprises d'intelligence artificielle ont capté 61 % des investissements mondiaux en capital-risque en 2025, soit 258,7 milliards de dollars sur un total de 427,1 milliards.
Pour quel impact ? La question n'est pas de savoir si l'IA est utile. Elle est de savoir ce qui reste pour le reste. Quand un secteur absorbe trois dollars sur cinq, les filières productives, déjà mal placées dans la grille de rentabilité, se retrouvent à se disputer les miettes.
Le modèle économique introuvable de la sobriété
Si les financeurs ne vont pas vers l'économie productive décarbonée, ce n'est pas seulement par myopie. C'est aussi parce que nous n'avons pas encore inventé la comptabilité de la sobriété.
Trois grands volets sont à financer : la décarbonation, l'adaptation et la justice climatique. Tous trois sont peu rentables selon les critères usuels. Non qu'ils ne créent pas de valeur, mais parce que cette valeur est mal captée par les outils de mesure économiques dont nous disposons. Quatre obstacles se dessinent.
Le business du « Re… ». Réemploi, reconditionnement, re-sourcing : ces activités sont au cœur de l'économie circulaire, et elles sont difficiles à financer. Leur matière première est irrégulière, leur main-d'œuvre importante, leurs marges faibles. Elles ont besoin de surface, de stockage et de proximité, c'est-à-dire précisément de l'immobilier productif qui leur manque.
Les modèles de flux. L'écologie territoriale repose sur des transferts de flux : les déchets de l'un deviennent les ressources de l'autre, la chaleur d'un site chauffe le voisin. Ces modèles sont compliqués à financer parce qu'ils reposent sur des dépendances entre acteurs. Or les financeurs aiment l'autonomie de l'actif. Pourtant, c'est la seule voie de l'écologie territoriale.
« LA » solution ou les petits gains ? L'investissement cherche la solution de rupture, celle qui capte toute la valeur. La sobriété produit au contraire beaucoup de petits gains distribués le long de la chaîne de valeur. Comment capter la valeur quand les impacts sont diffus ? C'est peut-être la question centrale de cette économie de la transition.
Cliquets normatifs et légaux. Les nouveaux modèles — les outsiders — ont besoin de stabilité et de planification normative pour se développer. À l'inverse, la « déconstruction normative », celle qui allège, simplifie ou reporte les obligations environnementales, est le secours désespéré des anciens modèles — les insiders. Chaque recul réglementaire détruit de la visibilité pour ceux qui ont parié sur la transition. Pour un investisseur, une norme qui fluctue est un risque. Une norme stable est un marché potentiel.
Des modèles de comptabilisation sont à inventer. Tant que la valeur d'évitement — carbone non émis, matière non extraite, déchet non produit, mètre carré non construit — restera hors bilan, la sobriété restera hors financement.
Changer d'instruments de mesure : ce que le mutualisme climatique apporte aux financeurs
Si les financeurs ne voient pas la valeur de l'immobilier productif, c'est d'abord parce que leurs instruments ne la mesurent pas. Le TRI et le point mort sont des outils pensés pour un monde stable, où le risque est financier et où l'avenir prolonge le passé. Ils sont aveugles au risque climatique comme à la valeur d'évitement.
J'ai défendu dans Vers le mutualisme climatique (BoD, 2026) l'idée que la transition se heurte moins à un manque d'argent qu'à un manque de langage commun entre la science et la finance. Nous savons quoi faire. Nous ignorons trop souvent comment le financer sans saupoudrer, sans céder aux lobbies ou aux tendances passagères. La réponse passe par de nouvelles métriques financières, capables de traduire l'urgence écologique dans le langage froid mais efficace de l'économie. Trois d'entre elles m'intéressent ici, parce qu'elles changent radicalement la manière de regarder un actif immobilier.
EAL : le coût silencieux du statu quo
L'Expected Annual Loss, la perte annuelle moyenne attendue, vient du monde de l'assurance. Appliquée au climat, elle chiffre année après année ce que coûtera l'inaction : inondations, canicules, dégradations répétées. Elle révèle une vérité gênante : ne rien faire a un prix, souvent plus élevé que celui de l'action.
Transposée à l'immobilier, l'EAL oblige à regarder autrement le stock vacant. Un immeuble de bureaux vide n'est pas un actif dormant. Il coûte chaque année en charges, en décote, en exposition croissante aux îlots de chaleur et aux normes à venir. Le réoccuper par une activité productive, c'est réduire une perte annuelle que les bilans ne montrent pas toujours sincèrement.
CVaR : se préparer au pire
La Climate Value at Risk explore les queues de distribution, ces scénarios extrêmes que les moyennes effacent. Que vaut un portefeuille si la température monte de 3 °C ? Si les assureurs se retirent des zones exposées ? Si les chaînes logistiques mondiales se grippent durablement ?
Pour un financeur immobilier, la CVaR est un garde-fou contre l'optimisme naïf. Elle fait apparaître les actifs échoués avant qu'ils n'échouent. Et elle renverse la hiérarchie habituelle. Un immobilier productif ancré dans son territoire, réversible, mutualisé, alimenté par des boucles de matière locales, réduit l'exposition d'un portefeuille aux chocs. Une gigafactory dépendante d'intrants lointains, ou un parc de bureaux mono-usage, l'augmente. La résilience devient une composante de la valeur, pas un supplément d'âme.
ROCA : la rentabilité de la résilience
Le Return on Climate Adaptation est sans doute la métrique la plus novatrice. Là où le ROI mesure la rentabilité financière d'un projet, le ROCA mesure ce que rapporte chaque euro investi dans l'adaptation, en pertes évitées et en gains supplémentaires : emplois préservés, santé publique, biodiversité. Une digue qui coûte 15 M€ et évite 3 M€ de dégâts par an a un ROCA de cinq ans : c'est un excellent investissement, même si son TRI financier est nul.
Appliqué à l'immobilier productif, le ROCA donne enfin une valeur à ce que la grille actuelle ignore. Transformer un plateau vacant en atelier de réemploi, c'est éviter une démolition et une construction neuve, raccourcir des flux logistiques, maintenir des emplois en zone dense, sécuriser des approvisionnements. Ces bénéfices sont réels et chiffrables. Un investisseur qui hésite devant une opération à 6 % de TRI peut-il changer d'avis si le ROCA montre un retour collectif en moins de dix ans ?
L'enjeu n'est pas de remplacer le TRI, mais de cesser de lui demander de tout dire. Un comité d'investissement qui examinerait chaque opération à travers ces deux étages, financier et climatique, ne financerait plus les mêmes projets.
Les mutuelles et les assureurs, financeurs naturels de la ville productive
Le mutualisme climatique ouvre aussi une piste concrète pour trouver de nouveaux financeurs. Les mutuelles et les assureurs sont les premiers à payer la facture des sinistres climatiques. Ils ont donc un intérêt direct à financer ce qui réduit l'EAL et la CVaR des territoires où vivent leurs sociétaires. Pour eux, un ROCA court n'est pas une externalité : c'est une baisse de sinistralité.
Un fonds mutualiste dédié au climat, comme celui que je décris dans le livre, pourrait ainsi devenir un investisseur de la zone des 2 à 25 M€. Il porterait des opérations d'immobilier productif, d’intérêt social et climatique, évaluées sur leur contribution à la résilience territoriale, avec une rentabilité financière modérée mais compensée par la réduction des pertes futures.
Reste une condition, que je crois essentielle : ces métriques ne sont pas neutres. Elles reposent sur des modèles, des hypothèses, des choix politiques. Qui fixe les seuils ? Comment éviter qu'elles deviennent des boîtes noires, ou qu'elles abandonnent les territoires les moins « rentables » au regard du ROCA ? Leurs algorithmes doivent être publics et auditables, leurs hypothèses validées par un comité scientifique indépendant, leurs critères débattus avec les élus et les citoyens. Une métrique opaque ne serait qu'un nouveau mot du bingo.
Le labyrinthe du financement
Quand le marché fait défaut, on se tourne naturellement vers la puissance publique. Mais la structure de financement de l'intérêt général n'est pas compatible avec le rythme de l'entrepreneuriat.
Prenons quelques opérations de tiers-lieux productifs et d'hôtels d'activités à vocation sociale ou circulaire. Leurs tours de table réunissent couramment 6, 9, voire 10 partenaires financiers : Union européenne, État, Caisse des Dépôts, région, département, intercommunalité, commune, fondations, banques solidaires. Chacun a son calendrier, ses critères d'éligibilité, ses comités, ses exigences de reporting.
Le résultat est connu : des montages complexes, des tours de table longs à assembler et peu manœuvrants. Une entreprise productive qui doit trouver ses murs en dix-huit mois ne peut pas attendre trois ans qu'un empilement de subventions se stabilise. L'argent public existe, mais il arrive en ordre dispersé, et souvent trop tard. On l’a vu, les entrepreneurs de l’économie circulaire sont souvent abonnés aux baux précaires et conventions d’utilisation temporaires… qui limitent la projection, la croissance et le passage à l’échelle.
Reste une question politique majeure : quid des collectivités qui veulent soutenir des activités productives à impact sur leur territoire ? Beaucoup le souhaitent. Elles voient bien l'enjeu d'emploi, de résilience, de souveraineté matérielle. Mais elles disposent de peu d'outils pour intervenir directement sur l'immobilier productif, en dehors du portage foncier, de la subvention et de quelques sociétés d'économie mixte. Le chaînon entre la volonté territoriale et le véhicule d'investissement reste à forger.
Cinq changements de paradigme pour un immobilier productif
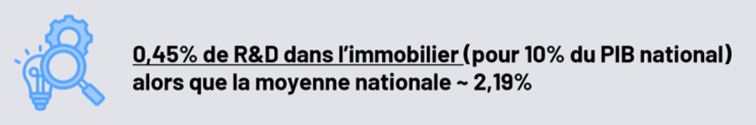
Le secteur immobilier est en retard sur sa R&D. La part de la dépense de recherche des entreprises (DIRDE) qu'il consacre à l'innovation reste marginale au regard de son poids économique. La réinvention de la ville productive passera donc par des opérations expérimentales et de nouvelles modalités, pas par la reproduction de modèles éprouvés.
Premier basculement : réconcilier le business et les murs
Tant que l'activité et le lieu relèveront de deux mondes financiers séparés, l'immobilier productif restera orphelin. Il faut inventer des véhicules hybrides, capables de porter à la fois une part de l'actif et une part de l'exploitation. On peut imaginer des foncières d'activités qui prennent des participations minoritaires dans leurs locataires. Ou des loyers partiellement indexés sur la réussite de l'activité accueillie. Ou encore des exploitants-gestionnaires d'hôtels d'activités qui partagent le risque avec le propriétaire. L'investisseur ne loue plus des mètres carrés : il co-construit un écosystème productif.
Deuxième basculement : investir le milieu du spectre
La zone des 2 à 25 M€ doit cesser d'être un no man's land. Cela suppose des fonds dédiés à cette taille d'opération, ou des mécanismes de mutualisation qui agrègent plusieurs petits actifs productifs en un portefeuille lisible pour un institutionnel. Les investisseurs publics de long terme ont ici un rôle décisif à jouer, à condition de cesser de conditionner leur engagement à la présence d'investisseurs « marché ». Un investisseur public qui suit le marché n'est qu'un investisseur de plus.
Troisième basculement : revoir l'horizon et la rentabilité
Un TRI de 15 % et un point mort en moins de deux ans sont incompatibles avec l'économie matérielle de la transition. Les investisseurs qui voudront réellement accompagner cette économie devront assumer des montages moins standardisés, un horizon plus long et des niveaux de rentabilité plus faibles, proches de ceux d'une foncière plutôt que d'un fonds de capital-risque. Ce n'est pas de la philanthropie. C'est la rémunération juste d'un actif réel, ancré et durable, dans un monde où les actifs échoués se multiplient.
Quatrième basculement : mesurer l'impact par les usages
L'immobilier dit « responsable » mesure aujourd'hui surtout la performance énergétique de ses bâtiments. C'est nécessaire, mais insuffisant. Accueillir des activités productives dans un bâtiment existant a beaucoup plus d'impact qu'améliorer de quelques points la consommation d'un immeuble vide. Aux métriques financières décrites plus haut, j'ajoute trois indicateurs d'usage simples :
- les emplois locaux créés ou maintenus dans le bâtiment ;
- les activités productives accueillies, en nombre et en diversité ;
- la mutualisation des équipements, machines, quais, espaces de stockage, laboratoires partagés.
Il faudrait y ajouter une notion nouvelle : la valeur de non-destruction. Réoccuper un bâtiment vacant, c'est éviter sa démolition, éviter la construction d'un bâtiment neuf ailleurs, éviter la décote d'un actif. Cette valeur existe ; elle doit entrer dans le business plan, pas seulement dans le rapport extra-financier.
Cinquième basculement : s'ancrer dans les territoires
La dernière question est la plus politique : à qui profite l'implantation ? Un investissement dans l'immobilier productif n'a de sens que s'il nourrit un tissu local, des filières, des emplois, des boucles de matière. Cela suppose des investisseurs qui connaissent ces filières, qui acceptent de repenser les usages, et qui raisonnent en « méta factories » distribuées autant qu'en « giga factories » concentrées. Cela suppose aussi des collectivités outillées pour devenir des tiers de confiance, capables de simplifier les tours de table au lieu de les allonger.
Le chaînon manquant
Les investisseurs à impact sont-ils le chaînon manquant du Grand Paris productif ? Pas encore. Ils financent le business autour de l'immobilier, rarement les murs. Ils le deviendront s'ils réconcilient l'activité et l'actif, s'ils investissent davantage dans la zone des 2 à 25 M€, s'ils revoient leurs critères d'horizon, de rentabilité et d'externalités en se dotant de nouvelles métriques, et s'ils s'ancrent dans les territoires et leurs filières productives.
Ce sont quatre conditions exigeantes. Elles ne relèvent pas d'un ajustement à la marge, mais d'un changement de doctrine. Car le problème n'est pas l'absence de financements : jamais l'épargne disponible n'a été aussi abondante. Le problème est l'architecture des critères qui orientent ces financements, une architecture conçue pour une économie légère, rapide et globale, appliquée à une économie qui doit redevenir matérielle, patiente et locale.
Six millions de mètres carrés vides attendent. Des filières entières cherchent à se loger. Entre les deux, il manque moins de l'argent qu'une volonté de repenser ce que « rentable » veut dire. La question qui reste ouverte est donc celle-ci : quels investisseurs sauront revoir leur doctrine pour répondre aux besoins des territoires, au-delà des tendances réductrices ? Ceux-là ne seront pas seulement à impact. Ils seront les bâtisseurs de la ville hybride.
Sébastien Duprat est directeur de la prospective chez Enia architectes, entrepreneur, enseignant et essayiste.
Sources
- Immostat, vacance des bureaux en Île-de-France, fin 2025.
- France Invest, activité du capital-investissement français 2023-2024 ; tranches regroupées par estimation (hypothèse de répartition log-uniforme à l'intérieur des tranches publiées).
- ONINO, étude sur 250 émetteurs immobiliers européens.
- OCDE, investissements mondiaux en capital-risque dans l'intelligence artificielle, 2025.
- Sébastien Duprat, Vers le mutualisme climatique. Penser le défi climatique comme opportunité de nouvelles solidarités, BoD, 2026 — chapitre « Les nouvelles métriques de la finance climatique » (EAL, CVaR, ROCA).
- Panorama sectoriel des marges et rentabilités : ordres de grandeur compilés pour l'intervention « Ville hybride », sources diverses Banque de France – Fascicules d’indicateurs sectoriels 2024, Altares – Bilan annuel 2025 des défaillances d’entreprises


